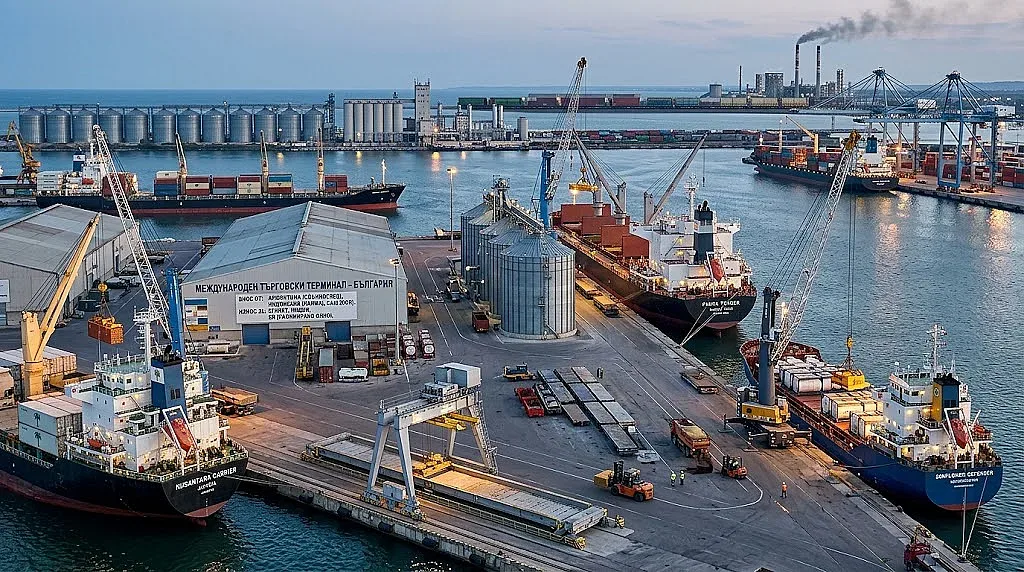
Цената тръгна нагоре. Индонезия и Малайзия държат палмата, Америка – соята, Русия изпревари Украйна при слънчогледа. България е сред големите производители, но внася все повече семки
Има нещо, което присъства почти във всяка кухня на планетата, но зад прозрачната бутилка на рафта стои огромна световна битка. За земя, вода, климат, реколта, кораби, пристанища и милиарди долари.
Олиото вече не е просто продукт от магазина. То е стратегическа суровина.

Цените на растителните масла отново се покачват, а август донесе третото поредно месечно увеличение на световния индекс на растителните масла на ФАО. Само за месец индексът се повиши с 0,6%, като достигна най-високото си равнище от юни 2022 г. Основният двигател са палмовото и соевото масло.
А зад това движение стои една много по-голяма промяна: светът започва да използва все повече олио не само за храна, но и за гориво.
Индонезия държи палмата, Америка - соята
Когато говорим за световната търговия с растителни масла, няма един-единствен крал. Има няколко империи, всяка със собствено оръжие.
При палмовото масло лидерът е Индонезия. Страната произвежда около 46,7 млн. тона през сезон 2025/26, което представлява 57,3% от световното производство. След нея е Малайзия с 20,2 млн. тона и 24,8% от световния добив. Двете държави заедно произвеждат повече от 80% от палмовото масло на планетата.
Но друга растителна мазнина има своя собствена суперсила - соята.
Световното производство на соево масло се очаква да достигне близо 71 млн. тона през 2025/26 г. Ръстът идва основно от увеличаването на преработката на соя в Китай, САЩ, Аржентина и Бразилия.
Бразилия постепенно се превръща в един от най-важните центрове на тази индустрия. Страната разширява производството на соя, а това означава повече суровина за масло и повече възможности за износ. OECD и FAO очакват световното производство на соя през 2025/26 г. да бъде близо до рекордните 430 млн. тона, като основен двигател на ръста е именно Бразилия.

Слънчогледът - битката на Черно море
За България обаче най-важната битка е друга - тази за слънчогледовото олио.
Тук Черноморският регион е световен център. Русия и Украйна са сред гигантите в производството, а години наред Украйна беше безспорният лидер по износ на слънчогледово олио.
Само че през 2025/26 г. историята се обърна.
За първи път от 20 сезона Русия изпревари Украйна и стана най-големият износител на слънчогледово олио в света. Руският износ достигна около 4,2 млн. тона, докато украинският беше 4,036 млн. тона. Година по-рано Украйна е изнесла 4,744 млн. тона.
И тенденцията може да се задълбочи. За сезон 2026/27 г. USDA прогнозира производство на слънчогледово олио от около 7,8 млн. тона в Русия и 5,4 млн. тона в Украйна. Износът се очаква да достигне съответно около 5,1 млн. и 5 млн. тона.
Това е огромна промяна за пазар, който вече две десетилетия беше доминиран от Украйна.
Защо олиото поскъпва
Парадоксът е, че точно при слънчогледовото олио ситуацията не е най-драматичната. Организацията по прехрана и земеделие към Организацията на обединените нации (ООН) - ФАО (FAO – Food and Agriculture Organization), отчита, че през август международните котировки на слънчогледовото масло дори са се понижили леко заради очакванията за по-големи световни наличности през новия сезон.
Но потребителят купува не само слънчогледово олио.
На световния пазар различните масла са свързани. Когато едното поскъпне, търсенето се пренасочва към друго. Когато палмовото масло стане по-скъпо, купувачите търсят соево. Когато доставките на слънчогледово масло се усложнят, рафинериите търсят алтернативи.
Точно това се случва и сега. Индия, най-големият вносител на растителни масла в света, задоволява около две трети от потреблението си чрез внос. Страната купува палмово, соево и слънчогледово масло основно от Индонезия, Малайзия, Аржентина, Русия и Украйна. Само за последната година цените на растителните масла на индийския пазар са се увеличили с близо 20%.
А Индия не е просто още един купувач. Когато тя излезе на пазара с милиони тонове търсене, цената се усеща от Мумбай до София.

Климатът влиза в тигана
Най-големият нов играч на пазара вече не е държавата. Това е климатът.
ФАО отчита, че през август палмовото масло поскъпва заради силното световно търсене и опасенията за влиянието на Ел Ниньо върху производството в Югоизточна Азия. Същевременно соевото масло остава подкрепено от силното търсене и високите цени на соята.
Това е особено важно за Индонезия и Малайзия. Там палмата е цяла икономическа система, но добивите зависят от валежите и температурите. Проблемът е, че разширяването на площите вече среща все повече ограничения заради екологични правила и натиск за опазване на горите. Затова бъдещият ръст трябва да идва все повече от по-висока производителност, а не просто от нови плантации.
И така една суша в Азия може да увеличи цената на олиото в Европа.

Кои са новите претенденти
Големите производители не са вечни. В палмовото масло Тайланд, Колумбия и Нигерия се очертават като държави с потенциал за по-голяма роля. ФАО очаква към 2035 г. Тайланд да достигне около 4 млн. тона производство, Колумбия – около 2,2 млн., а Нигерия – около 1,9 млн. тона. Латинска Америка и Карибите вече са вторият най-голям регион по производство на палмово масло и най-бързо растящият.
При слънчогледа друга държава се изстрелва напред – Аржентина.
Почти рекордната реколта от слънчоглед в страната увеличава предлагането на семки, шрот и масло и дава на Аржентина шанс да засили позициите си на световния пазар. Част от аржентинската суровина вече пътува и към Черноморския регион за преработка.
Има и още един любопитен претендент – Молдова. През април 2026 г. страната за първи път официално е постигнала статут на нетен износител на слънчогледово масло.
А това показва колко бързо се пренарежда картата.
България - големият производител, който започна да внася семките
На тази карта България не е малък играч. Страната ни има традиционно силно производство на слънчоглед и мощна преработвателна индустрия. Но се случва нещо много показателно: българските предприятия започнаха да разчитат все повече и на вносна суровина.
През 2024 г. България е внесла 732 393 тона слънчогледови семена, което е с 11,5% повече спрямо 2023 г. Стойността на вноса достига 415,3 млн. евро. В същото време вносът на слънчогледово, памучно и шафраново масло достига 378 768 тона – ръст от 46,9% за година.
През 2026 г. натискът продължава. Българската агенция по безопасност на храните въведе 24-часов контрол на всяка пратка слънчогледово семе от държави извън ЕС. Само към май през годината вече са пристигнали значителни количества аржентински слънчоглед, а над 121 500 тона аржентинско семе са били преработени у нас. От полученото сурово масло около 30 600 тона вече са изнесени за Египет, а още 19 000 тона са насочени към Индия.
Това обръща старата представа за България. Ние не сме просто страна, която произвежда слънчоглед за собственото си олио. България е част от международната индустриална верига, в която семката може да тръгне от Аржентина, да бъде преработена в български завод и произведеното масло да замине за Египет или Индия.
Колко струва кризата
Има и конкретна цифра, която показва какво се случва на нашия пазар.
По данни на европейския ценови мониторинг през юли българското слънчогледово масло на национално ниво е било около 1400 евро за тон, след това 1420 евро, а през август и септември се установява около 1440 евро за тон. Това означава увеличение от около 2,9% спрямо средата на юли.
При слънчогледовото семе картината също е показателна. По данни на НСИ средната цена на селскостопанската продукция за слънчоглед в България е 985,82 лв. за тон през първото тримесечие на 2026 г. и 1006,04 лв. през второто - увеличение от около 2%.
Това не е ценови взрив. Но проблемът е, че олиото е част от глобална система, в която дори малките движения се натрупват - семе, транспорт, преработка, енергия, логистика, рафиниране, опаковка, търговска надценка.
А когато към тях се добави и скъпият световен ресурс - палмовото и соевото масло, натискът се прехвърля по цялата верига.
Следващата битка няма да е само за храна
Най-интересното тепърва предстои. Растителните масла вече не са само храна. Те са гориво.
Около 18% от световното потребление на растителни масла вече е свързано с промишлена употреба, включително производство на биодизел. ОИСР и ФАО очакват тази употреба да продължи да расте, особено в Индонезия, Бразилия и САЩ.
Това означава, че за една и съща капка масло се конкурират две индустрии - хранителната и енергийната.
Едната иска да я сложи в тигана. Другата иска да я сложи в резервоара. А между тях стоят климатът, войните, реколтата, водата и милиарди потребители. Затова следващият път, когато бутилката олио поскъпне с няколко стотинки, причината може да не е в магазина.
Тя може да е започнала хиляди километри по-далеч - с една суша в Индонезия, една лоша реколта в Америка, проблем с корабите в Черно море или решение на Индия да купи още милиони тонове.
Войната за олиото вече е започнала. И тя не се води в кухнята. Води се за земята, водата, реколтата и горивото на бъдещето.