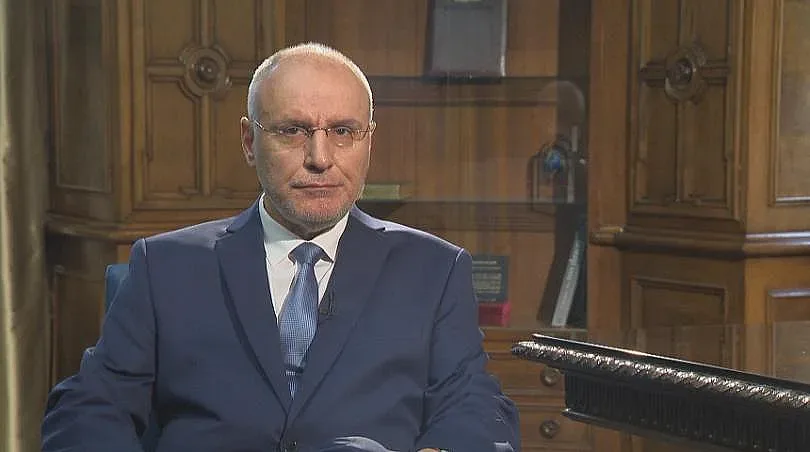
Най-добре служим на домакинствата, когато всяка институция върши добре своята работа. Това заяви Димитър Радев, управител на Българската народна банка и член на Управителния съвет на Европейската централна банка, на семинар с изтъкнати лектори, организиран от Европейския икономически и финансов център към Лондонския университет, 16 ноември 2026 г. В нето през призмата на ипотечния кредит за едно домакинство Радев обясни паричната политика в свят на сътресения.
Ето цялото изказване на Димитър Радев, управител на БНБ
Нека започна с едно домакинство в София, което обмисля да вземе ипотечен кредит. Последните публикувани данни показват, че средният лихвен процент по новите жилищни кредити в България е около 2,4%, докато съставният показател на ЕЦБ за еврозоната е около 3,6%. Двата показателя не са напълно съпоставими. За кредитополучателя е важно да сравни и таксите, срока, за който лихвата е фиксирана, и условията, при които тя се променя след това. Но разликата е достатъчно голяма, за да илюстрира въпроса.
Нека сега погледнем цените, които плаща същото домакинство. Според експресните оценки за октомври годишната инфлация, измерена по хармонизирания индекс на потребителските цени, е 6% в България и 4% в еврозоната. Така едно домакинство в София може едновременно да ползва ипотечен кредит при по-ниска лихва и да плаща потребителски цени, които растат по-бързо.
Започвам с този пример, защото той показва как един въпрос на паричната политика се проявява във всекидневието. Общата основна лихва не означава еднакви лихви по ипотечните кредити, както и общата валута не означава еднаква инфлация. Важно е да разберем защо възникват тези различия, какво ни казват те за паричната политика и кои от тях налагат действия.
Защо един и същ шок се усеща различно
България е част от еврозоната от януари. След дълги години в условията на валутен борд Българската народна банка вече участва във формирането и прилагането на общата парична политика. От София гледаме на икономиката на еврозоната като цяло, но виждаме и колко различно един общ шок може да се пренесе в отделните национални икономики.
Да вземем енергията. За едно енергоемко предприятие в България поскъпването на енергията на международните пазари може значително да повиши разходите за производството на същото количество продукция. Предприятията, които купуват енергия на цени, пряко обвързани с пазара, могат да усетят този натиск бързо. При договори с фиксирани цени той може да се прояви месеци по-късно, при подновяването им.
По-високите производствени разходи не се отразяват непременно веднага в потребителските цени. Доставчикът може да поеме част от увеличението за сметка на своя марж, а търговецът на дребно може да изчака до следващата промяна на цените си. Регулираните тарифи могат да забавят отражението върху сметките на домакинствата. А поскъпването на транспорта ще се отрази различно върху инфлацията в отделните страни в зависимост от дела на транспорта в разходите на домакинствата.
Не бива обаче да обясняваме цялата разлика между инфлацията в България и в еврозоната с цените на енергията. Значение имат и растежът на заплатите и доходите, вътрешното търсене и динамиката на кредитирането. Когато търсенето е силно, предприятията обикновено по-лесно пренасят по-високите си разходи в цените. При услугите, където трудът заема значителен дял в разходите, особено важна е връзката между заплатите и производителността. Фискалната политика също може да засили търсенето в момент, когато предлагането трудно може да се разшири.
Черно море: регионален риск с по-широки последици
Войната на Русия срещу Украйна наруши търговията в регион, от който се изнася зърно за пазари далеч извън Европа и през който преминава маршрут за износ на казахстански суров петрол. Рискът за сигурността е регионален. Но купувачите, които понасят разходите, може да са далеч от региона.
Да си представим купувач на пшеница, който трябва да замени забавена пратка. Първата промяна може да се прояви в навлото, в застрахователната премия или в цената на доставката от друг доставчик. Световната референтна цена може почти да не се промени. Но ако достатъчно купувачи потърсят заместващи доставки едновременно и други доставчици не могат да покрият недостига, последиците могат да се усетят далеч отвъд първоначалния маршрут.
Важно е да преценим реалния мащаб на този риск. Организацията по прехрана и земеделие на ООН отчете спад от 4,5% на световния си индекс на цените на зърнените култури през октомври. Същевременно тя посочи, че затрудненията в черноморската логистика са ограничили спада на цените на пшеницата, а ограниченото предлагане за износ от региона е допринесло за поскъпването на слънчогледовото олио. Широкообхватен и траен ценови шок е риск, но не е основният ми сценарий. Затова е важно да следим не само референтните цени на суровините, но и разходите за доставка и надеждността на самите доставки.
Какво ще има значение за решението през декември
През септември Управителният съвет на ЕЦБ повиши основните лихвени проценти с 25 базисни пункта. През октомври ги оставихме без промяна, като лихвеният процент по депозитното улеснение остана 2,5%. Подкрепих решението да си дадем време, за да оценим как енергийният шок и по-строгите условия за финансиране се отразяват на икономиката. Това решение не почиваше на предположението, че равнището от 2,5% ще бъде достатъчно при всички обстоятелства.
Експресната оценка за октомври показва защо е важно да правим разграничение. Общата инфлация в еврозоната се повиши до 4%, докато инфлацията без енергията, храните, алкохола и тютюневите изделия остана 2,5%. Паричната политика не може да понижи цената на петрола, но може да помогне да не се превърне енергийният шок в трайна инфлация. Стабилната базисна инфлация е успокояващ сигнал, но не е доказателство, че въздействието на шока ще остане ограничено.
Да вземем предприятие, чийто договор за доставка на електроенергия изтича. Дори цените на едро да са се понижили от върховите си равнища, новият договор може да бъде сключен при значително по-висока цена от досегашната. Първоначално предприятието може да поеме увеличението. По-късно обаче може да повиши цените си или да намали инвестициите. Ако подобни реакции станат достатъчно широко разпространени, за да повлияят върху договарянето на заплатите или върху цените, които предприятията очакват да определят през следващата година, последиците за паричната политика са различни.
Анкетата на ЕЦБ сред професионалните прогнозисти дава допълнителен ориентир. Участниците повишиха очакванията си за 2027 г. до 2,6% за общата инфлация и до 2,5% за базисната. Дългосрочните инфлационни очаквания останаха на равнище от 2%. Това са оценки на участниците в анкетата, а не прогноза на Управителния съвет. Те показват, че инфлационният натиск в близък план може да отслабне по-бавно, но доверието в средносрочната цел се запазва. За да го съхраним, трябва да приемаме сериозно сигналите, че натискът може да се окаже по-траен.
Другата страна на преценката е какво вече се случва в резултат от по-строгите условия за финансиране. В октомврийската анкета на ЕЦБ за банковото кредитиране банките посочиха, че през третото тримесечие са затегнали допълнително стандартите за кредитиране на предприятията. Предприятие, което не може да се рефинансира при същите условия, може да отложи инвестиция. Домакинство с по-висока месечна вноска може да ограничи други разходи, както и по-високата сметка за енергия оставя по-малко средства за други стоки и услуги.
Пазарът на труда е още един ориентир за това как тези фактори се отразяват на търсенето. Той остава устойчив, но губи инерция: заетостта в еврозоната не се промени през третото тримесечие спрямо предходното, а през септември безработицата беше 6,5%. Ако високите енергийни разходи и по-строгите условия за финансиране продължат да ограничават търсенето, очаквам предприятията да са по-предпазливи при наемането на персонал. Това също има значение за инфлационните перспективи, наред с данните за договорените заплати.
Облигациите, които държим, също влияят върху условията за финансиране. Евросистемата намалява с умерен и предвидим темп портфейлите си от облигации, придобити за целите на паричната политика. Намаляването на тези портфейли може да окаже натиск за повишаване на дългосрочната доходност. Но няма надежден начин да изразим този ефект като равностойна промяна на основните лихвени проценти. Именно те остават основният ни инструмент за въздействие върху инфлацията.
През декември ще разполагаме с актуализирани прогнози и допълнителни данни. Ще следя дали по-високите енергийни разходи се пренасят върху по-широк кръг цени, дали договорените заплати и инфлационните очаквания сочат по-траен натиск и доколко по-строгите условия за финансиране ограничават търсенето. Не е необходимо да чакаме всички ефекти да се проявят в официалните данни, но трябва да разполагаме с достатъчно основания за действие.
Декември е възможност да направим нова оценка на перспективите, а не ангажимент да променим лихвените проценти. Ако данните сочат по-траен инфлационен натиск, трябва да сме готови за допълнително затягане на паричната политика. Ако ценовият натиск обхваща все по-малко стоки и услуги, а ефектът от досегашното затягане се засилва, това също трябва да бъде отчетено при вземането на решението. Целта ни е да върнем инфлацията до 2% в средносрочен план.
Какво означава това за България
Нека се върна към домакинството в София. По-ниските лихви по ипотечните кредити са добра новина за домакинствата, които могат да си позволят да заемат средства. Но разликата между лихвите в България и в еврозоната сама по себе си не показва в каква степен затягането на паричната политика на ЕЦБ се е пренесло върху условията за кредитиране на българските домакинства. Лихвите, които те плащат, зависят и от финансирането на банките чрез депозити на местния пазар, конкуренцията между банките и условията по отделните кредити.
Бързият растеж на жилищното кредитиране изисква внимателно наблюдение. Подходът на БНБ е превантивен: високите капиталови изисквания помагат на банките да поемат загуби, а задължителните ограничения върху съотношението между размера на кредита и стойността на имота, съотношението между плащанията по дълга и дохода на кредитополучателя и срока на кредита спомагат за поддържането на стабилни кредитни стандарти. Оценяваме растежа на жилищното кредитиране в контекста на цялостното развитие на икономическата активност и сме готови да коригираме мерките си, ако рисковете за финансовата стабилност го налагат.
За домакинството в София въпросите са конкретни: може ли да разчита на стабилни цени, ще може ли да обслужва ипотечния си кредит, ако условията се променят, и може ли да очаква по-висок жизнен стандарт в бъдеще?
Евросистемата, в която участва БНБ, отговаря за ценовата стабилност в еврозоната. В България БНБ допринася за устойчивостта на банковата система и за поддържането на благоразумни стандарти за кредитиране. Фискалната и структурната политика на правителството имат своя отделна роля: фискалната политика може да не допуска допълнителен ценови натиск, когато предлагането е ограничено, а реформите, които повишават производителността, са от съществено значение за трайното подобряване на жизнения стандарт.
Най-добре служим на това домакинство, когато всяка институция върши добре своята работа.