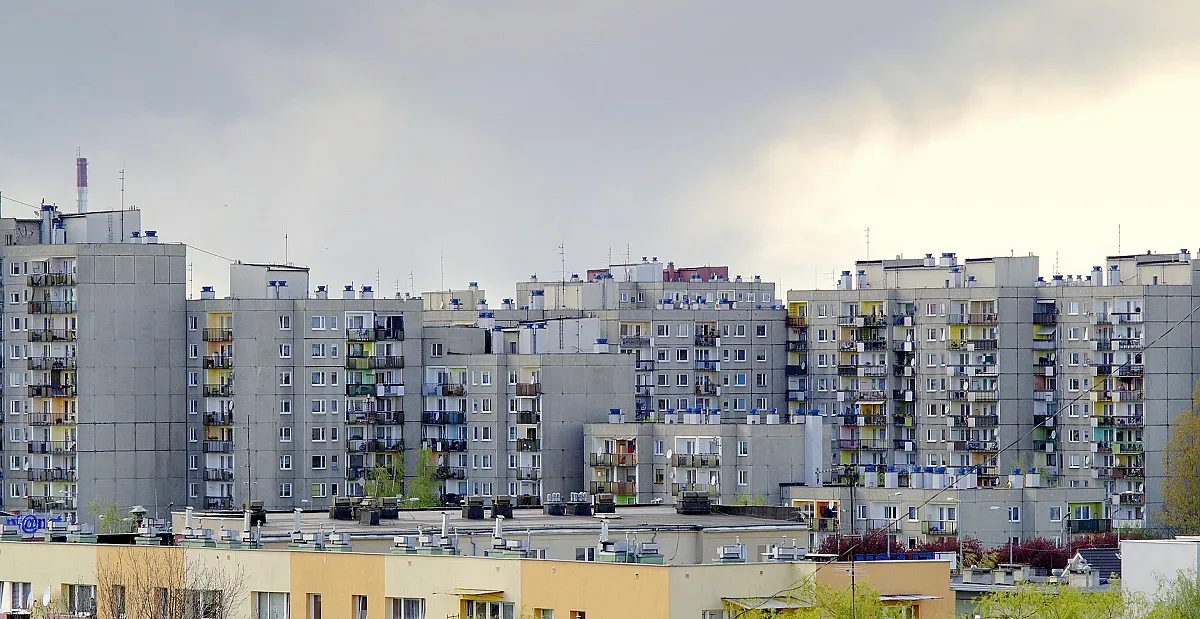
Имотният пазар в България започва ясно да губи скорост. Сделките вече намаляват, а цените продължават да растат, но темпото на поскъпването им се забавя. Това заяви финансовият анализатор Иван Стойков пред БНР. Според него пазарът е достигнал ниво, при което част от очакванията за лесни и бързи печалби вече не се оправдават.
Сделките тръгнаха надолу
„Имотният пазар в крайна сметка стигна до едно ниво, в което се случи нещо противоположно на очакванията. Имотните сделки започнаха да намаляват, а цените забавиха скоростта си на поскъпване, но все пак продължават да поскъпват“, коментира Иван Стойков.
По думите му очакванията за сравнително бързи печалби от недвижими имоти и за силен интерес към българския пазар не са се реализирали в очакваната степен.
Това е важен сигнал за промяна след период, в който високото търсене, евтиният кредит и очакванията за нов ръст на цените поддържаха силна активност.
Цените още вървят нагоре, но по-бавно
Стойков подчерта, че засега не става дума за спад на цените. Те продължават да се увеличават, но вече с по-ниска скорост.
Това показва, че балансът между търсенето и предлагането постепенно се променя. По-малкият брой сделки означава, че купувачите стават по-внимателни, а част от тях вероятно изчакват по-добри условия или се отказват заради високите цени и разходите по финансирането.
Банковите депозити не означават непременно повече спестявания
Анализаторът обърна внимание и на данните за растящите средства в банковата система. Според него те не трябва автоматично да се тълкуват като доказателство, че домакинствата спестяват повече.
„От данните за увеличаването на спестяванията, депозитите и привлечените средства в банковата система от домакинствата не можем директно да кажем, че българинът има повече възможности да спестява“, обясни Стойков.
Причината е, че в банковата статистика се отразяват и имотните сделки. При покупка с кредит парите напускат сметката на купувача, но постъпват по сметката на продавача.
Така част от нарастването на депозитите всъщност е прехвърляне на средства от един човек към друг, а не ново спестяване.
Истинското спестяване започва от дохода
Според Стойков реално спестяват хората, които успяват редовно да отделят част от доходите си.
Той смята, че около 10% от месечния доход е разумен минимум, когато финансовото състояние на домакинството позволява това.
В същото време голяма част от българите не успяват да заделят средства, особено при по-ниски доходи и продължаващ инфлационен натиск.
Стойков посочи и ролята на личната финансова култура - планирането на разходите, определянето на приоритети и избягването на необосновано високи разходи.
На този фон охлаждането на имотния пазар е още един знак, че периодът на почти автоматично поскъпване и силна активност може да навлиза в нов етап. Сделките вече намаляват, а цените, макар и все още нагоре, очевидно започват да губят скорост.